Pourquoi votre banquier se moque bien de votre résultat net. La Capacité d'Auto Financement, le véritable indicateur de votre Trésorerie.
L’essentiel à retenir avant de lire la suite :
- Le Résultat Net est un chiffre comptable calculé principalement pour déterminer vos impôts.
- La Capacité d’Autofinancement (CAF), c’est l’argent réel qui reste physiquement dans votre tiroir-caisse à la fin de l’année.
- Pour accepter un crédit professionnel, le banquier regarde en premier lieu votre CAF, car c’est le seul réservoir qui permet de rembourser un emprunt.
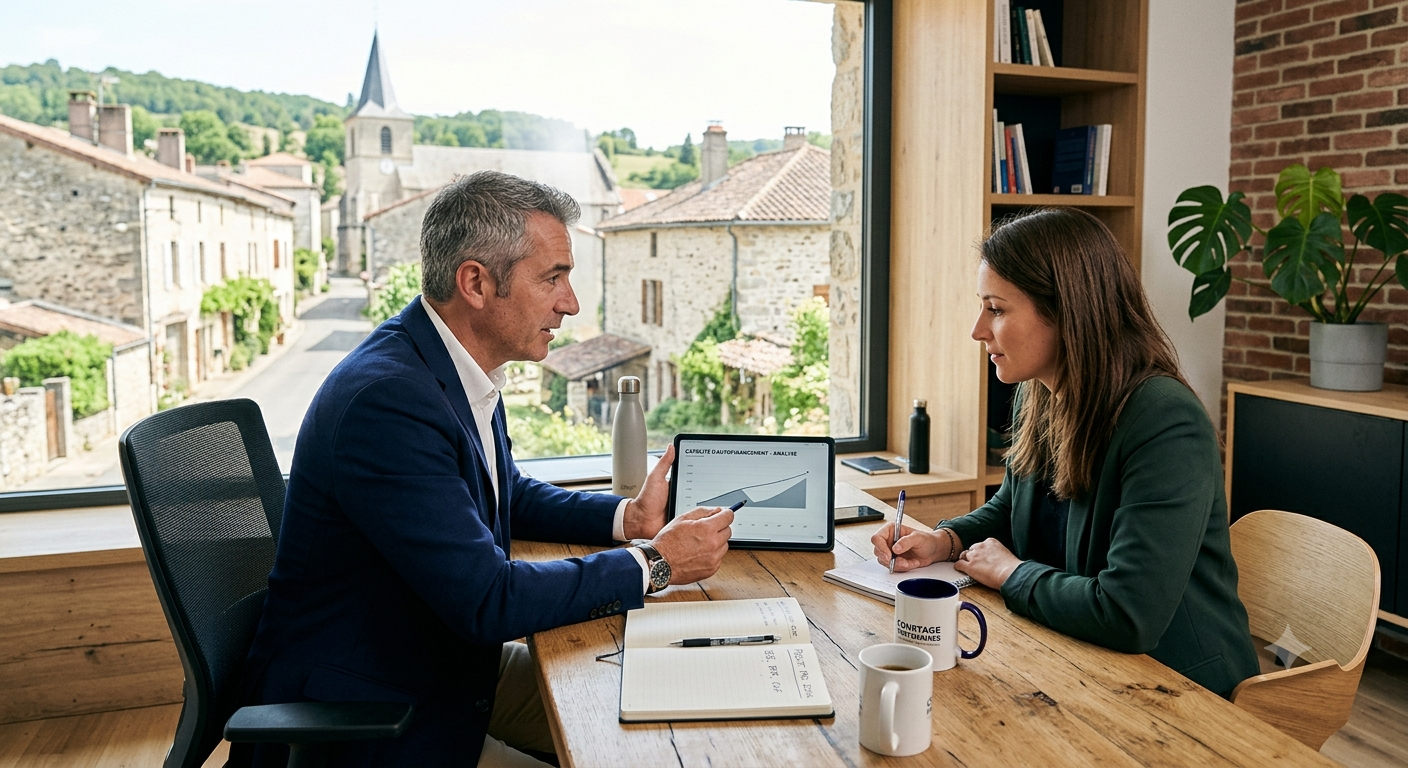
C’est une scène classique dans les bureaux des conseillers bancaires professionnels. Un chef d’entreprise ou un repreneur arrive avec son prévisionnel sous le bras. Il affiche un grand sourire, pointe du doigt la dernière ligne de son compte de résultat et annonce fièrement : « Regardez, mon entreprise est rentable, mon Résultat Net est largement positif ! »
Et pourtant, à la lecture de ce même document, le banquier fronce les sourcils et finit par refuser le financement demandé. Comment expliquer un tel paradoxe ?
La réponse est cruelle mais fondamentale pour tout entrepreneur : votre banquier se moque bien de votre Résultat Net. Ce qui l’intéresse, la seule véritable boussole qui guide sa décision, c’est votre Capacité d’Autofinancement (CAF) et, in fine, votre Autofinancement Net.
Axer votre argumentaire uniquement sur le bénéfice comptable, c’est prendre le risque de ne pas traiter les vraies objections du comité de crédit. Décryptage d’une illusion d’optique comptable et plongée dans le seul indicateur qui compte vraiment pour votre trésorerie.
1. Les limites du Résultat Net : l’illusion d’optique de la comptabilité
Pour comprendre le raisonnement du banquier, il faut comprendre à quoi sert un bilan. La première vertu d’un compte de résultat n’est pas de vous dire combien d’argent vous avez à la banque. Son rôle principal est de calculer l’assiette de votre Impôt sur les Sociétés (IS).
Le Résultat Net est donc une construction fiscale. Il intègre des recettes et des charges qui ne sont ni encaissées, ni décaissées, c’est-à-dire des écritures qui ne correspondent pas aux mouvements d’argents de la société.
Le piège des amortissements : l’image du « tiroir-caisse »
Prenons l’exemple d’un restaurateur qui rachète un établissement et investit 50 000 € dans des fours de dernière génération.
Comptablement, il ne va pas déduire ces 50 000 € d’un seul coup. Il va amortir ce matériel sur 5 ans. Chaque année, son comptable va inscrire une charge de 10 000 € appelée « Dotation aux amortissements ».
Cette charge de 10 000 € diminue mathématiquement le Résultat Net, ce qui est parfait pour réduire les impôts. Mais attention : vous n’avez pas physiquement ouvert votre tiroir-caisse pour donner 10 000 € à un fournisseur. C’est une écriture virtuelle.
À l’inverse, il existe des sorties d’argent bien réelles qui n’apparaissent pas dans les charges de votre compte de résultat. Le Résultat Net vous donne donc une lecture tronquée. Une entreprise peut afficher un Résultat Net positif sur le papier et faire faillite le lendemain par manque de liquidités réelles.
2. Qu’est-ce que la Capacité d’Autofinancement (CAF) et comment la calculer ?
Face à cette illusion d’optique, le banquier a besoin d’un outil qui retire les filtres fiscaux pour faire apparaître la réalité du cash généré par votre activité. C’est le rôle de la Capacité d’Autofinancement (CAF).
La définition concrète de la CAF
La CAF représente la véritable richesse créée par votre activité quotidienne, une fois que toutes les charges « réelles » (salaires, matières premières, loyers) ont été payées. C’est l’argent qui est concrètement disponible.
Le calcul simplifié
Puisque le Résultat Net a été artificiellement baissé par les charges virtuelles (les amortissements), ou gonflé par des recettes virtuelles (reprise sur amortissement), il suffit de faire l’opération inverse pour retrouver la vérité financière de votre tiroir-caisse.
Résultat Net – Reprises sur amortissement + Dotations aux amortissements = Capacité d’Autofinancement (CAF).
Reprenons notre restaurateur. Son bilan affiche un Résultat Net de 5 000 €. Cela semble faible. Mais son comptable a passé 10 000 € d’amortissements virtuels pour sa cuisine et il n’y a aucune reprise sur amortissement. Le vrai flux de trésorerie généré n’est pas de 5 000 €. Il est de : 5 000 € (Résultat Net) + 10 000 € (Amortissements) = 15 000 € de CAF. C’est ce chiffre que le banquier va analyser.
À quoi sert la CAF (Capacité d’Autofinancement) ? La question du remboursement de la dette
Maintenant que nous connaissons l’argent réel généré par l’entreprise, à quoi va-t-il servir ? La réponse tient en une expression : le remboursement du capital de vos emprunts.
Pourquoi le remboursement du prêt n’est-il pas dans les charges ?
Lorsque vous payez votre mensualité de crédit professionnel, vous payez des intérêts, l’assurance emprunteur (qui sont tous deux des charges déductibles) et vous remboursez du capital. Ce remboursement en capital n’apparaît nulle part dans votre compte de résultat.
Pourquoi ? Parce que l’État vous a déjà permis de réduire vos impôts grâce aux dotations aux amortissements (notre exemple de la cuisine). S’il vous autorisait en plus à déduire le remboursement du prêt qui a financé cette cuisine, vous déduiriez deux fois le même investissement !
La CAF : l’unique réservoir pour payer la banque
Puisque le remboursement du capital n’est pas une charge comptable, mais qu’il correspond à une vraie sortie d’argent tous les mois, d’où provient l’argent pour payer le banquier ? Exclusivement de votre CAF.
Si votre CAF annuelle est de 30 000 € et que vos remboursements d’emprunts sont de 35 000 €, votre entreprise brûle plus de trésorerie qu’elle n’en produit. Même avec un Résultat Net positif, votre entreprise est en danger de mort.
4. Rappel : L’analyse de l’endettement par la CAF
Comme nous l’avons évoqué dans notre [article précédent sur les critères clés pour obtenir un financement](lien vers le 1er article), le banquier va appliquer des ratios stricts sur votre CAF pour s’assurer de la viabilité du projet :
- L’endettement global : La dette financière totale (c’est-à-dire le total des sommes qu’il vous reste à rembourser à la banque) de votre entreprise ne doit pas représenter plus de 3 années de CAF.
- Le taux de couverture : Le remboursement de vos échéances de prêt ne doit consommer pas plus de 70 % de votre CAF. Les 30 % restants sont vitaux pour la survie de l’entreprise.
5. Les limites de la CAF : L’Autofinancement Net, le véritable juge de paix de votre trésorerie
Si la CAF est un indicateur bien plus pertinent que le Résultat Net, elle comporte elle aussi une limite majeure. Elle représente un flux de trésorerie avant remboursement de la dette. Or, comme nous l’avons souligné, le remboursement en capital des emprunts (l’amortissement d’emprunt) est une charge financière lourdement décaissée tout au long de l’année.
La CAF seule ne peut donc pas représenter fidèlement le solde de flux de trésorerie réel de votre entreprise à la fin de l’exercice. Il faut retraiter cette donnée pour obtenir le chiffre ultime, celui qui détermine la véritable agilité de votre entreprise : l’Autofinancement Net (aussi appelé Free Cash Flow en finance d’entreprise).
Le calcul de l’Autofinancement Net
La logique est implacable et très simple : Autofinancement Net = Capacité d’Autofinancement (CAF) – Remboursement en capital des emprunts de la période.
Si nous reprenons la norme bancaire vue précédemment : vous avez une CAF de 100, la banque vous autorise à utiliser 70 pour payer vos emprunts. Votre Autofinancement Net est donc de 30.
À quoi sert ce « matelas » de trésorerie ?
Ce solde positif d’Autofinancement Net est l’oxygène de votre entreprise. C’est cet argent réel, disponible sur le compte en banque à la fin de l’année, qui va vous permettre de :
- Financer vos investissements de maintien : Changer un frigo qui tombe en panne, remplacer de la vaisselle cassée, refaire la peinture de la devanture.
- Sécuriser votre trésorerie : Faire face à un coup dur économique, une hausse soudaine du coût des matières premières ou une baisse de chiffre d’affaires passagère.
- Rémunérer le risque : Verser des dividendes aux associés de l’entreprise si la situation le permet.
Si votre CAF est entièrement siphonnée par le remboursement de vos prêts (Autofinancement Net nul ou négatif), votre entreprise n’a plus aucune marge de manœuvre. Le moindre aléa vous obligera à redemander un découvert à la banque, qui vous le refusera au motif que votre endettement est déjà saturé.
6. En conclusion : Ne vous trompez pas de combat face à votre conseiller
Lorsque vous vous asseyez face à un banquier pour solliciter un crédit professionnel de plusieurs centaines de milliers d’euros, le langage que vous employez est tout aussi important que les chiffres que vous présentez.
Axer votre argumentaire de vente sur le « Résultat Net » de votre prévisionnel, c’est envoyer le message subliminal suivant au banquier : « Je ne maîtrise pas les flux réels de ma trésorerie ». C’est prendre le risque de passer à côté des vraies objections du conseiller qui, lui, est déjà en train de calculer mentalement vos ratios de CAF et d’Autofinancement Net.
Comprendre ces notions n’est pas réservé aux experts-comptables. C’est le devoir de tout chef d’entreprise ou porteur de projet qui souhaite pérenniser son affaire. En démontrant à la banque que vous avez parfaitement calibré vos remboursements d’emprunts pour préserver un Autofinancement Net positif, vous ne vous positionnez plus comme un simple demandeur de crédit, mais comme un gestionnaire rigoureux et avisé.
Vous souhaitez faire financer l’achat de votre fonds de commerce ou vos investissements professionnels ?
La structuration de votre dette et le calcul de vos ratios d’endettement ne s’improvisent pas. Un mauvais prévisionnel peut griller vos chances auprès des comités de crédit.
En tant que courtier spécialisé en financement professionnel, je vous accompagne pour monter un dossier irréprochable, traduire votre projet dans le langage des banquiers et négocier pour vous les meilleures conditions du marché.
Contactez-moi dès aujourd’hui pour valider la faisabilité financière de votre projet.
FAQ
Vos questions, nos réponses
Tout ce que vous voulez savoir avant de vous lancer.
Quelle est la différence entre le Résultat Net et la Capacité d'Autofinancement ?
Le Résultat Net est un chiffre comptable calculé principalement pour déterminer l’impôt sur les sociétés : il intègre des charges virtuelles comme les amortissements, qui ne correspondent à aucune sortie d’argent réelle.
La CAF, elle, représente l’argent réellement généré par l’activité et disponible dans la trésorerie de l’entreprise.
Comment calculer la Capacité d'Autofinancement (CAF) ?
CAF = Résultat Net – Reprises sur amortissement + Dotations aux amortissements. Ce calcul retire les effets des écritures comptables virtuelles pour retrouver le flux de trésorerie réel généré par l’entreprise.
Pourquoi le banquier regarde-t-il la CAF plutôt que le Résultat Net ?
Parce que le remboursement du capital d’un emprunt n’apparaît jamais dans le compte de résultat, alors qu’il constitue une vraie sortie d’argent mensuelle. La CAF est le seul réservoir réel qui permet de faire face à ces remboursements.
Quels ratios la banque applique-t-elle sur la CAF pour accorder un financement ?
La dette financière totale de l’entreprise ne doit pas dépasser 3 années de CAF, et le remboursement des échéances de prêt ne doit pas consommer plus de 70 % de la CAF, pour préserver une marge de sécurité de 30 %.
Qu'est-ce que l'Autofinancement Net, et en quoi diffère-t-il de la CAF ?
L’Autofinancement Net correspond à la CAF diminuée du remboursement en capital des emprunts de la période.
Contrairement à la CAF, qui est calculée avant remboursement de la dette, il représente le solde réel de trésorerie disponible une fois les emprunts remboursés.
Un Résultat Net positif suffit-il pour obtenir un financement professionnel ?
Non. Une entreprise peut afficher un Résultat Net positif sur le papier tout en ayant une CAF insuffisante pour couvrir ses remboursements d’emprunts, ce qui constitue un motif de refus bancaire malgré une comptabilité en apparence saine.